


Sécurité des approvisionnements : le Maroc face au défi des terres rares et des métaux critiques pour sa transition industrielle
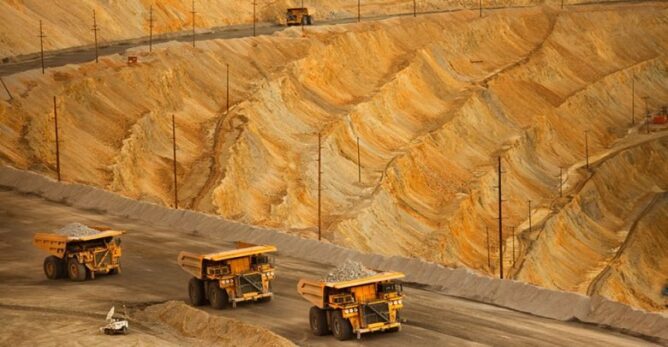
Les terres rares et les métaux critiques se sont imposés comme l’un des principaux marqueurs de la nouvelle géopolitique industrielle. L’essor des véhicules électriques, des batteries, des énergies renouvelables, des semi-conducteurs, de l’intelligence artificielle et des industries de défense a profondément rebattu les cartes de la compétition mondiale. Selon l’Agence internationale de l’énergie (AIE), les ventes mondiales de véhicules électriques ont atteint près de 14 millions d’unités en 2023, entraînant une hausse de 30 % de la demande de lithium et de 8 à 10 % de celle du nickel, du cobalt et du graphite. Pour le Maroc, engagé dans une montée en gamme industrielle, la sécurisation de ces matières premières devient un enjeu de souveraineté autant que de compétitivité.
La concentration de la production et surtout des capacités de raffinage entre quelques pays constitue aujourd’hui le principal risque. Les trois premiers producteurs assurent environ 85 % de l’extraction mondiale des terres rares, tandis que près de 98 % de leur raffinage est concentré entre les mains d’un nombre très limité d’acteurs. Les restrictions à l’exportation observées ces dernières années ont rappelé que les métaux critiques sont désormais des instruments de puissance économique autant que des ressources industrielles.
Le Maroc dispose de solides atouts avec ses réserves de phosphates, de cobalt, de manganèse, de fluorine ou encore de barytine. Toutefois, le développement des filières automobile, aéronautique, électronique, des batteries et, à terme, de l’hydrogène vert, accroît les besoins en lithium, graphite, tungstène ou terres rares, dont le Royaume reste largement importateur.
Cette évolution conduit à repenser la politique minière. Dans son avis consacré aux minerais stratégiques et critiques, le Conseil économique, social et environnemental (CESE) recommande l’élaboration d’une liste nationale de référence, identifiant 24 minerais jugés stratégiques, ainsi que le renforcement de l’exploration géologique, des capacités de transformation et du recyclage. L’objectif est de réduire la dépendance extérieure tout en développant davantage de valeur ajoutée sur le territoire national.
Car la véritable compétition ne se joue plus uniquement dans l’extraction. Les étapes de raffinage, de transformation chimique et de fabrication des matériaux destinés aux batteries concentrent aujourd’hui l’essentiel de la valeur industrielle. Or ces segments restent largement dominés par l’Asie. Pour le Maroc, l’enjeu est donc de s’intégrer à ces chaînes de valeur afin de capter une part plus importante des investissements industriels, au-delà de son rôle traditionnel de producteur de matières premières.
L’AIE estime que la demande mondiale de terres rares pourrait progresser de plus de 80 % d’ici 2040 dans son scénario de politiques annoncées. Cette dynamique renforce l’intérêt des investisseurs pour les pays disposant d’un potentiel minier et d’un environnement industriel compétitif. Grâce à sa stabilité, à ses infrastructures logistiques et à ses accords de libre-échange, le Maroc dispose d’atouts pour se positionner comme une plateforme régionale de transformation des minerais stratégiques.
La sécurisation des approvisionnements ne relève donc plus de la seule politique minière. Elle conditionne le développement des filières industrielles, l’attractivité des investissements et la résilience de l’économie face aux tensions géopolitiques. Pour le Royaume, l’enjeu consiste désormais à transformer son potentiel géologique en avantage industriel durable, en maîtrisant davantage les segments à forte valeur ajoutée des métaux critiques, appelés à jouer au XXIᵉ siècle un rôle comparable à celui qu’a longtemps occupé le pétrole dans l’économie mondiale.

Laisser un commentaire