


Créances en souffrance : vers la mobilisation de 100 milliards de dirhams pour relancer le financement de l’économie
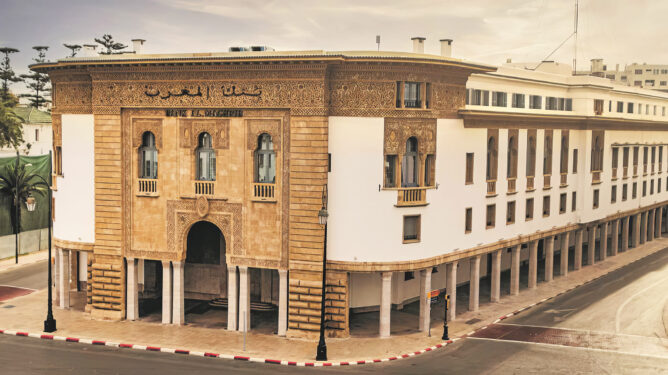
Lors d’un séminaire national coorganisé le mardi 25 février 2026 à Rabat avec le ministère de la Justice, Abdellatif Jouahri, Wali de Bank Al-Maghrib, a mis en exergue l’ampleur des tensions qui pèsent sur les bilans bancaires. Les indicateurs avancés traduisent la gravité de la situation : un taux de créances en souffrance de 8,2 % à fin 2025 et un encours dépassant les 100 milliards de dirhams. Un niveau qui constitue, selon lui, un handicap structurel pour le secteur, en limitant sa capacité à financer efficacement l’économie. Dans ce contexte, le régulateur entend accélérer la mise en place d’un marché secondaire afin de permettre aux établissements de se délester de ces actifs compromis et de restaurer leurs marges de manœuvre.
Cette prise de position s’inscrit dans une dynamique de coordination renforcée entre Bank Al-Maghrib et le ministère de la Justice, traduisant la nature à la fois financière et institutionnelle du problème. Car au-delà des annonces, les contraintes demeurent profondes : lenteur des procédures, complexité du recouvrement et cadre juridique encore peu adapté à la circulation de ces actifs. Entre volonté réaffirmée et obstacles persistants, la réforme apparaît comme un chantier structurant, dont la réussite dépendra de la cohérence d’ensemble.
Les créances en souffrance constituent une notion technique qu’il convient de rendre accessible pour en mesurer les implications. Lorsqu’une banque accorde un crédit, elle anticipe un remboursement régulier selon un calendrier défini. Mais lorsque ce remboursement est interrompu sur une période prolongée — généralement au-delà de 90 jours selon les standards internationaux — le prêt est reclassé comme douteux. Il s’agit, en termes simples, de fonds engagés dont le retour devient incertain. Au Maroc, ce phénomène a atteint une ampleur significative : l’encours dépasse les 100 milliards de dirhams, soit près de 8 % du total des crédits bancaires.
Ce niveau élevé ne constitue pas seulement un indicateur de fragilité, il agit comme un frein macroéconomique. Une créance dégradée impose à la banque de constituer des provisions, mobilise davantage de capital réglementaire et renchérit le coût du risque. Progressivement, les établissements adoptent une posture plus prudente, resserrent leurs conditions d’octroi et réduisent leur exposition. Il en résulte un effet d’éviction : les entreprises, notamment les PME, voient leur accès au financement se restreindre, ce qui pèse directement sur l’investissement et la dynamique de croissance. Ainsi, ces 100 milliards de dirhams ne sont pas simplement perdus, ils demeurent immobilisés, empêchant leur réinjection dans le circuit économique.
Cette situation trouve en grande partie son origine dans les limites du cadre actuel de recouvrement. Les procédures judiciaires s’inscrivent souvent dans des délais longs, l’exécution des garanties peut s’étaler sur plusieurs années et les contraintes juridiques entourant la cession des créances freinent toute tentative de sortie rapide des bilans. Dans ces conditions, les banques conservent durablement des actifs dégradés, sans véritable possibilité de les liquider efficacement, ce qui installe le problème dans la durée.
C’est précisément pour rompre avec cette inertie que Bank Al-Maghrib propose une évolution de fond. L’idée consiste à structurer un marché secondaire des créances en souffrance, permettant aux banques de céder ces actifs à des investisseurs spécialisés. Concrètement, un établissement pourrait vendre une créance difficile à recouvrer à un prix décoté, récupérer immédiatement de la liquidité et transférer le risque à un acteur mieux outillé pour en assurer la gestion. L’investisseur, de son côté, parie sur sa capacité à recouvrer un montant supérieur au prix d’acquisition, en mobilisant des expertises juridiques et opérationnelles adaptées.
Un tel mécanisme est susceptible de modifier en profondeur l’équilibre du système financier. En allégeant les bilans, il permettrait aux banques de réduire leur exposition au risque, de reconstituer leurs capacités d’intervention et, surtout, de relancer la distribution de crédit. À l’échelle macroéconomique, cela revient à remettre en circulation une partie des ressources aujourd’hui immobilisées, avec un effet potentiellement significatif sur l’investissement et la croissance.
La mise en œuvre de ce dispositif suppose toutefois une adaptation substantielle du cadre juridique. Les réformes envisagées portent notamment sur la simplification des procédures de cession, le transfert automatique des garanties associées — telles que les hypothèques — et la levée de certaines contraintes qui entravent aujourd’hui la fluidité des transactions. L’objectif est de créer un environnement à la fois sécurisé, lisible et attractif pour les investisseurs, tout en préservant les droits des différentes parties.
Au-delà des aspects techniques, cette évolution soulève également des enjeux de souveraineté financière. Le développement d’un marché des créances en souffrance attire généralement des fonds d’investissement spécialisés, souvent internationaux, capables d’intervenir rapidement sur des portefeuilles d’actifs dégradés. Si leur intervention peut contribuer à accélérer la résolution des situations complexes et à restructurer certaines entreprises, elle implique aussi un transfert potentiel de valeur, qui appelle un encadrement rigoureux.
Reste enfin la question déterminante de l’efficacité du système judiciaire. La capacité à réduire les délais, à sécuriser les procédures et à améliorer l’exécution des décisions constitue un facteur clé de crédibilité pour l’ensemble du dispositif. Des efforts sont engagés en matière de digitalisation et de coordination institutionnelle, mais leur impact devra s’inscrire dans la durée pour produire des effets tangibles.
En définitive, les créances en souffrance apparaissent comme un révélateur des tensions structurelles qui traversent le système financier. Leur résorption ne se limite pas à un exercice comptable : elle conditionne la capacité des banques à jouer pleinement leur rôle dans le financement de l’économie. À travers la mise en place d’un marché secondaire, c’est une transformation plus profonde qui se dessine, entre modernisation des instruments, adaptation du cadre juridique et redéfinition des équilibres. Reste à savoir si cette dynamique saura dépasser les contraintes persistantes pour convertir un stock d’actifs immobilisés en véritable levier de relance.


Laisser un commentaire