


Industrie : Taxe carbone européenne, l’heure de vérité pour les exportateurs marocains
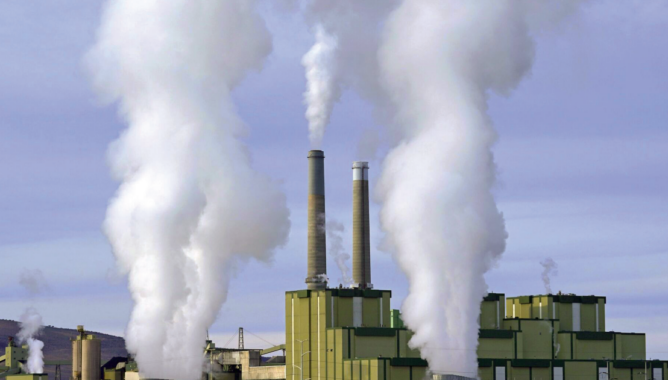
Alors que la Confédération Marocaine des Exportateurs (ASMEX) réunit ce 20 mai à Tanger les industriels du Royaume pour ses « Régionales de la Décarbonation », le débat n’est plus celui de la sensibilisation environnementale, mais celui de la compétitivité et de la survie commerciale. Un an après l’entrée en vigueur opérationnelle du Mécanisme d’Ajustement Carbone aux Frontières (MACF), plus connu sous son appellation anglaise Carbon Border Adjustment Mechanism (CBAM), l’industrie marocaine mesure désormais l’impact concret d’un dispositif appelé à transformer durablement ses relations avec son principal marché d’exportation.
Depuis janvier 2026, les importateurs européens doivent progressivement payer un coût carbone sur certains produits importés vers l’Union européenne. Le principe est simple : Bruxelles considère qu’un produit fabriqué avec une énergie fortement émettrice de CO₂ ne doit plus bénéficier d’un avantage concurrentiel face à une production européenne soumise à des normes environnementales strictes. Le montant payé dépend du volume de carbone émis durant la fabrication. Ce mécanisme est indexé sur le marché européen des quotas d’émission, un système dans lequel les entreprises achètent des droits à polluer en quantité limitée. Plus une usine émet de CO₂, plus son coût de production augmente. Depuis plusieurs mois, le prix de ces quotas oscille entre 75 et 90 euros la tonne.
Pour le Maroc, l’enjeu est majeur. L’Union européenne absorbe près de 65 % des exportations nationales, soit plus de 240 milliards de dirhams d’échanges annuels. Les secteurs directement concernés par le MACF — acier, aluminium, ciment, engrais et électricité — représentent déjà plusieurs milliards de dirhams d’exportations. Mais l’impact dépasse largement ces seules filières. Même lorsqu’un secteur n’est pas encore officiellement intégré au dispositif, les grands groupes européens imposent désormais des exigences carbone à leurs fournisseurs afin d’anticiper les futures contraintes réglementaires.
Dans l’automobile, les constructeurs exigent des données précises sur l’empreinte carbone des composants et sur l’origine de l’électricité utilisée dans les usines. Dans le textile, plusieurs enseignes européennes conditionnent leurs contrats à l’utilisation d’énergie verte et à des trajectoires de décarbonation vérifiables. Dans l’agroalimentaire, les critères liés à la consommation énergétique, au transport et aux emballages deviennent progressivement des éléments de sélection commerciale. La compétitivité ne se mesure donc plus uniquement au coût du travail ou à la proximité géographique, mais aussi à la capacité de produire avec une faible intensité carbone.
Cette évolution remet en question l’un des principaux fondements du modèle industriel marocain. Depuis deux décennies, le Royaume a construit son attractivité sur une combinaison efficace : coûts de production compétitifs, stabilité relative et puissance logistique autour de Tanger Med. Grâce à cette stratégie, le Maroc est devenu le premier constructeur automobile d’Afrique avec une capacité de production dépassant 700 000 véhicules par an et un secteur exportateur générant plus de 140 milliards de dirhams annuels. Mais un produit industriel moins cher perd progressivement son avantage lorsqu’il est associé à une forte empreinte carbone.
Le secteur des engrais phosphatés illustre cette mutation. L’OCP a engagé plus de 130 milliards de dirhams d’investissements entre 2023 et 2027 afin d’accélérer sa transition énergétique, développer le dessalement d’eau de mer et alimenter progressivement ses sites industriels par des énergies renouvelables. L’objectif est de réduire fortement son exposition au risque carbone européen tout en préservant sa compétitivité internationale. Cette capacité d’anticipation distingue les grands groupes structurés du reste du tissu industriel national.
Car l’industrie marocaine évolue désormais à deux vitesses face à la transition carbone. Les grands écosystèmes industriels — automobile, aéronautique, chimie lourde — disposent plus facilement d’un accès au financement vert, aux audits environnementaux et aux contrats d’électricité renouvelable. Les multinationales installées dans les plateformes industrielles de Tanger, Kénitra ou Nouaceur intègrent déjà des standards internationaux de reporting carbone afin de sécuriser leurs relations avec les donneurs d’ordres européens.
À l’inverse, une grande partie des TPME industrielles reste vulnérable. Pour de nombreux sous-traitants textiles, transformateurs agroalimentaires ou PME métallurgiques, la décarbonation représente un coût difficilement soutenable. Un audit carbone peut coûter plusieurs dizaines de milliers d’euros, tandis que la modernisation énergétique des équipements exige des investissements élevés dans un contexte marqué par la hausse des coûts logistiques et énergétiques. À cela s’ajoutent les nouvelles exigences de traçabilité imposées par les clients européens, qui réclament des données détaillées sur les émissions indirectes et les sources d’approvisionnement électrique.
Le risque dépasse désormais la seule question environnementale. Plusieurs industriels marocains redoutent une reconfiguration des chaînes d’approvisionnement européennes au profit de pays plus avancés dans leur transition énergétique, notamment la Turquie ou certains pays d’Europe de l’Est. À moyen terme, le différentiel de compétitivité pourrait se déplacer du coût du travail vers le coût carbone, modifiant profondément les arbitrages industriels autour du marché européen.
C’est sur ce terrain que se joue aujourd’hui une partie essentielle de la souveraineté industrielle marocaine. Le Royaume dispose pourtant d’atouts importants. Le Maroc figure parmi les pays africains les plus avancés dans le développement des énergies renouvelables, avec un objectif dépassant 52 % de capacité électrique renouvelable installée. Les complexes solaires de Ouarzazate, les parcs éoliens du Nord et du Sud ainsi que les futurs projets liés à l’hydrogène vert constituent des bases solides pour une industrialisation bas carbone.
Le principal problème réside désormais dans l’accès effectif des industriels à cette énergie verte. De nombreuses PME exportatrices dénoncent encore les lenteurs administratives et les difficultés d’accès direct aux producteurs privés d’électricité renouvelable. La réforme de la loi 13-09 sur les énergies renouvelables devient ainsi un enjeu stratégique central. Permettre à une PME industrielle de Tanger, Casablanca ou Kénitra d’acheter directement son électricité à un producteur privé n’est plus seulement une question de modernisation économique : c’est une condition de maintien sur le marché européen.
La taxe carbone européenne agit finalement comme un accélérateur brutal de transformation industrielle. Pendant longtemps, la mondialisation favorisait les pays capables de produire moins cher. La nouvelle logique européenne favorise désormais les économies capables de produire plus proprement, avec une empreinte carbone mesurable et certifiable. Le Maroc conserve des avantages majeurs : proximité géographique avec l’Europe, infrastructures logistiques performantes et fort potentiel énergétique renouvelable. Mais ces atouts risquent de perdre progressivement de leur valeur sans une démocratisation rapide de l’accès à l’énergie verte et sans un accompagnement massif des TPME dans leur transition énergétique.
Derrière le MACF se joue en réalité une question stratégique plus large : celle du positionnement futur du Maroc dans la nouvelle géographie industrielle mondiale. Le Royaume peut soit devenir une plateforme industrielle bas carbone aux portes de l’Europe, soit voir une partie de son avantage compétitif historique s’éroder progressivement sous l’effet de cette nouvelle frontière carbone européenne.
Articles similaires
App Store au Maroc : Apple intègre la TVA de 20 % et prépare un ajustement des prix dès le 14 septembre
Les fruits rouges marocains, nouvel atout pour la nutrition sportive : un projet maroco-portugais en vue du Mondial 2030
Laisser un commentaire